 Станки дома
Разработка графика ремонта оборудования
Сроки вода нового (или после капитального ремонта) оборудования в эксплуатацию по основному производству представлены в таблице 10. В зависимости от количества оборудования можем установить сроки его ввода.
Таблица 10 – Сроки ввода оборудования в эксплуатацию по основному производству
| Наименование станков | Количество единиц | Категория сложности ремонта | Месяцы установки или капитального ремонта станков по годам (предлагаемые) | |||
| Вертикально-сверлильные | II, V | VI, VIII | I, X | II, IV | ||
| Протяжные | I, VI | II, III, V | VII, IX | I | ||
| Токарные | XI, III | V, IX, X | III, IX | |||
| Фрезерные | I, IV | V, IX |
Структура ремонтного цикла имеет следующий вид:
К – О – М1 – О – М2 – О – С1 – О – М3 – О – М4 – О – С2 – О – М5 – О – М6 – О – К
Продолжительность ремонтного цикла Тц = 24 000 час или 6 лет при двусменной работе оборудования.
1. Рассчитать продолжительность в месяцах межремонтного (Тм.р.) и межсмотрового (Тм.о.) периодов по формулам:


где nм, nс, nо – соответственно количество малых, средних ремонтов и осмотров в структуре ремонтного цикла.


2. Составить график ремонта оборудования, установленного в первом году (табл. 11), во втором году (табл. 12), в третьем году (табл. 13) и в четвертом году (табл. 14).
Порядок выполнения графика ремонта оборудования следующий.
Пусть Тм.р. = 8 мес., Тм.о. = 4 мес. Оборудование введено в эксплуатацию в феврале первого года. Тогда структуру ремонтного цикла можно представить таблицей.
| Оборудование | К | О | М1 | О | М2 | О | С1 | О | М3 | О | М4 | О | С2 | … |
| Сверлильное | II | VI | X | II | VI | X | II | VI | X | II | VI | X | II |
Графики ремонта оборудования представлены в Приложении.
Date: 2022-07-24; view: 667; Нарушение авторских прав
§
Для расчета заработной платы основных рабочих по сдельно-премиальной системе необходимо определить расценку на изготовление детали.
Часовая тарифная ставка:
ЧТС (i разр.) = 9500*К тариф i
где Ктарифi – тарифный коэффициент i-того разряда
ЧТС (5 разр.) = 9500*1,73 =16 440 руб.
ЧТС (6 разр.) = 9500*1,90 = 18 050 руб.
ЧТС (7 разр.) = 9500*2,03 = 19 300 руб.

где  штучное время, мин.;
ЧТС – часовая тарифная ставка, руб.
Сдельная расценка по деталям представлена в таблице 11
Таблица 11 – Расчет сдельной расценки по деталям
| Деталь | №№ операции | Разряд | ЧТС, руб. | tшт., мин. | Сдельная расценка, руб. |
| муфта 07-128 | 18 050 | 1,4 | |||
| 16 440 | 2,0 | ||||
| 18 050 | 2,1 | ||||
| 16 440 | 2,7 | ||||
| 18 050 | 2,0 | ||||
| 19 300 | 2,6 | ||||
| 18 050 | 4,6 | 1 380 | |||
| 18 050 | 2,4 | ||||
| Всего: | 4 860 |
Продолжение таблицы 11.
| Деталь | №№ операции | Разряд | ЧТС, руб. | tшт., мин. | Сдельная расценка, руб. |
| муфта 07-127 | 18 050 | 1,7 | |||
| 16 440 | 1,6 | ||||
| 16 440 | 1,3 | ||||
| 18 050 | 2,8 | ||||
| 18 050 | 1,5 | ||||
| 18 050 | 1,9 | ||||
| 18 050 | 1,8 | ||||
| 19 300 | 1,7 | ||||
| Всего: | 4 160 | ||||
| копир 07-73 | 18 050 | 1,5 | |||
| 16 440 | 2,0 | ||||
| 18 050 | 1,9 | ||||
| 18 050 | 3,0 | ||||
| 18 050 | 1,8 | ||||
| 18 050 | 1,6 | ||||
| 19 300 | 2,3 | ||||
| Всего: | 4 230 | ||||
| копир 07-75 | 18 050 | 1,5 | |||
| 16 440 | 2,0 | ||||
| 16 440 | 1,8 | ||||
| 18 050 | 2,5 | ||||
| 18 050 | 1,9 | ||||
| 18 050 | 2,9 | ||||
| 18 050 | 2,7 | ||||
| 19 300 | 1,6 | ||||
| Всего: | 5 020 | ||||
| втулка 07-131 | 18 050 | 2,0 | |||
| 16 440 | 3,0 | ||||
| 18 050 | 2,1 | ||||
| 18 050 | 2,2 | ||||
| 18 050 | 1,8 | ||||
| 19 300 | 2,3 | ||||
| 18 050 | 1,5 | ||||
| 18 050 | 1,4 | ||||
| Всего: | 4 860 | ||||
| приставка 07-133 | 18 050 | 1,3 | |||
| 16 440 | 1,9 | ||||
| 18 050 | 1,7 | ||||
| 18 050 | 2,0 | ||||
| 18 050 | 1,7 | ||||
| 18 050 | 2,1 |
Продолжение таблицы 11.
Определяем тарифный фонд заработной платы основных рабочих ЗПТ.О.Р., млн. р.,:

 = 5 880*420 000 = 2 469 600 000 руб.
 = 4 160*470 00 = 1 955 200 000 руб.
 = 4 230*480 000 = 2 030 400 000 руб.
 = 5 020*595 000 = 2 986 900 000 руб.
 = 4 860*515 000 = 2 502 900 000 руб.
 = 3 700*510 000 = 1 887 000 000 руб.
ЗП общ. т.о.р. : 13 832 000 000 руб.
Тарифный фонд заработной платы вспомогательных рабочих представлен в таблице 12
Таблица 12 – Расчет тарифного фонда заработной платы
| Наименование профессий | Количество рабочих | Разряд | Месячный оклад, тыс. руб. | Кол-во рабочих дней в месяце | Кол-во рабочих дней, фактич. отраб. рабочим | Месячный фонд заработной платы, тыс. руб. | Годовой фонд заработной платы, тыс. руб. |
| Наладчики | 3 793 160 | 155 519 560 | 1 866 234 270 | ||||
| Слесари-ремонтники | 3 321 200 | 39 854 400 | 478 252 800 | ||||
| Контролеры | 3 024 960 | 57 474 240 | 689 690 880 | ||||
| Транспортные рабочие | 2 741 600 | 10 966 400 | 131 596 800 | ||||
| Прочие | 2 741 600 | 74 023 200 | 888 278 400 | ||||
| Всего | — | 15 622 520 | — | — | 337 837 800 | 4 054 053 150 |
Фонд премий рассчитываем по данным завода в процентах от тарифного фонда заработной платы, он составляет 20-25%.


Определяем фонд дополнительной заработной платы ЗПДОП , млн. р., определяется в процентах (6%) от фонда основной заработной платы:

где Кдоп – коэффициент дополнительной заработной платы.


Определяем общий годовой фонд заработной платы ЗПОБЩ,млн.р.:


Результаты расчета фондов заработной платы сводятся в таблице 13.
Таблица 13 – Ведомость фондов заработной платы рабочих, руб.
| Группы рабочих | Тарифный фонд | Фонд премий | Фонд дополнительной заработной платы | Общий фонд заработной платы |
| Основные рабочие | 13 832 000 000 | 3 458 000 000 | 829 920 000 | 18 119 920 000 |
| Вспомогательные рабочие | 4 054 053 150 | 810 810 630 | 243 243 200 | 5 108 106 980 |
Date: 2022-07-24; view: 383; Нарушение авторских прав
§
Фонд заработной платы руководителей, специалистов и служащих определяется на основании Единой тарифной сетки работников Республики Беларусь и численности соответствующих работников. Распределение руководителей производственных структурных подразделений по тарифным разрядами соответствующим им тарифным коэффициентам следующее: а) мастер: 11 разряд – 2,65; 12 разряд – 2,84; 13 разряд – 3,04; б) старший мастер: 12, 13 разряды, 14 разряд – 3,25.
Работа специалистов высшего уровня квалификации тарифицируется следующим образом: а) специалист II категории: 11 разряд – 2,65; 12 разряд – 2,84; 13 разряд – 3,04; б) специалист I категории: 12, 13 разряды, 14 разряд – 3,25.
Расчет заработной платы руководителей, специалистов и служащих представлен в таблице 14
Таблица 14 – Расчет фонда заработной платы руководителей, специалистов и служащих
| Наименование профессии | Кол-во работников | Тарифный оклад, руб. | Годовой фонд зарплаты, руб. гр.2 х гр.3 х 12 | Размер премий | Общий фонд заработной платы, руб. гр.4 гр.6 | |
| % | руб. гр4хгр5 | |||||
| Старший мастер | 5 681 000 | 340 860 000 | 119 301 000 | 460 161 000 | ||
| Мастер | 5 313 900 | 1 147 806 720 | 401 730 350 | 1 549 537 070 | ||
| Специалист I кат. | 5 313 900 | 63 766 800 | 22 318 400 | 86 085 200 | ||
| Специалист II кат. | 4 632 200 | 111 172 800 | 38 910 500 | 150 083 300 | ||
| Бухгалтер | 5 681 000 | 68 172 000 | 20 451 600 | 88 623 600 | ||
| Табельщик | 3 321 200 | 39 854 400 | 13 949 100 | 53 794 500 | ||
| Начальник участка | 6 502 560 | 234 093 600 | 81 932 760 | 316 026360 | ||
| ИТОГО: | — | 2 005 726 320 | — | 698 593 710 | 2 224 150 030 |
Составляем сводную ведомость годового фонда заработной платы персонала участка (таблица 15).
Таблица 15 – Годовой фонд заработной платы персонала участка
| Категория работающих | Коли-чество | Фонд заработной платы, руб. | Отчисления в фонд социальной защиты | Всего – фонд заработной платы с отчислениями, руб. гр.3 гр.5 | |
| % | руб. гр.3хгр4 | ||||
| Основные рабочие | 18 119 920 000 | 6 341 972 000 | 24 461 892 000 | ||
| Вспомогательные рабочие | 4 054 053 150 | 1 418 919 000 | 5 472 972 150 | ||
| Руководители и специалисты | 2 190 355 530 | 766 625 000 | 2 956 980 530 | ||
| Служащие | 53 794 500 | 18 891 100 | 72 685 600 | ||
| Итого | 24 418 123 180 | 8 546 407 100 | 32 964 530 280 |
Date: 2022-07-24; view: 389; Нарушение авторских прав
§

ГлавнаяСлучайная страница
Полезное:
Как сделать разговор полезным и приятнымКак сделать объемную звезду своими рукамиКак сделать то, что делать не хочется?Как сделать погремушкуКак сделать неотразимый комплиментКак сделать так чтобы женщины сами знакомились с вамиКак сделать идею коммерческойКак сделать хорошую растяжку ног?Как сделать наш разум здоровым?Как сделать, чтобы люди обманывали меньшеВопрос 4. Как сделать так, чтобы вас уважали и ценили?Как сделать лучше себе и другим людямКак сделать свидание интересным?

Категории:
АрхитектураАстрономияБиологияГеографияГеологияИнформатикаИскусствоИсторияКулинарияКультураМаркетингМатематикаМедицинаМенеджментОхрана трудаПравоПроизводствоПсихологияРелигияСоциологияСпортТехникаФизикаФилософияХимияЭкологияЭкономикаЭлектроника
Расчет полной себестоимости изготавливаемых изделий проведем в соответствии с «Основными положениями по составу затрат, включаемых в себестоимость продукции (работ, услуг)» и представим в виде таблицы 17.
Таблица 17 – Расчет полной себестоимости изготавливаемых деталей
| Показатели | Методика расчета |
| 1 Материальные затраты | |
| 1.1 Затраты на основные материалы (Зо.м.), руб. | 4 703 375 000 руб. (см. таблица 16, графа 11) |
| 1.2 Затраты на материалы, расходуемые на содержание помещения (Зпом.), |  , где Сзд. – стоимость здания (см. раздел 2.8); Нм – норматив отчислений от стоимости здания на материалы для его содержания (2,5%)  |
| 1.3 Затраты на вспомогательные материалы (Зв.м.), необходимые: а) для содержания и эксплуатации оборудования (Мсэо), б) на текущий ремонт (Мр.зд.), в) на ремонт хозяйственного инвентаря (Мр.и.) | Принимаем 8,0 тыс. у.е. на 1 станок в год Принимаем в размере 3% от стоимости здания Принимаем в размере 10% от стоимости инвентаря, а стоимость инвентаря – 2% от стоимости оборудования |
| г) на освоение изделия (Мос.) | Принимаем 3% от стоимости затрат на основные материалы |
| Итого полные затраты на вспомогательные материалы (Зв.м.) | Зв.м.= Мсэо Мр.зд. Мр.и. Мос а) М сэо =  б) М р.зд. =  в) М р.и. =   г) М ос. =  З в.м. = Мсэо Мр.зд. Мр.и. Мос = 16 555 343 050 руб. |
Продолжение таблицы 17
| 1.4 Затраты на топливо для отопления здания (Зт) |  , где V – объем здания, м³ (см. раздел 2.8); Fот. – длительность отопительного сезона, час.(3200 час.); qт – удельный расход тепла, Ккал/м³ (0,02 Ккал/м³); η– коэффициент полезного действия котельной установки (0,85); Цт – стоимость 1 Гкал. (75,2 тыс. руб.) З т =  |
| 1.5 Затраты по электроэнергии (Зэ.): а) на освещение (Зо) б) на двигательную энергию (Здв.) |  где Нэ – норма расхода электроэнергии на 1 м2 площади в течение 1 часа (принимаем до 15 ватт); Sу – площадь участка, м2 (см. раздел 2.8); Fосв. – время освещения участка (2400 час.); 1,05 – коэффициент, учитывающий дополнительный расход энергии на дежурное освещение; Цэ – стоимость 1 квт-час. электроэнергии, руб. (Цэ= 175 руб.) Зо =  = 20 812 995 000 руб.  где Моб. – установленная мощность оборудования, квт (см. таблицу 2.3.2, гр.5); Fэф. – полезный фонд времени работы оборудования, час. (3896 час.); Кэ.о. – коэффициент загрузки оборудования (см. таблицу 2.2.2, гр.13); Км – коэффициент машинного времени работы оборудования (Км = 0,6 ׃ 0,7); Кд – коэффициент полезного действия двигателя (Кд = 0,8); Кп – коэффициент потерь электроэнергии сети (Кп = 0,98); |
Продолжение таблицы 17
| Итого полные затраты по электроэнергии (Зэ) | Здв. =  051 054 250 руб.  Зэ = Зо Здв. =  |
| 1.6 Затраты на воду, расходуемую на хозяйственные и бытовые нужды (Зв) |  где Чраб. – численность работающих на участке; qв. – удельный расход воды на 1 работающего в смену, м3 (qв. = 0,08 м3); Fдн. – число рабочих дней в году (Fдн. = 309); Цв – стоимость 1000 м3., тыс.руб. (89,6 тыс. руб.) Зв =  |
| 1.7 Полные материальные затраты (Зм) |  Зм =  |
| 2. Налоги и неналоговые платежи, приравненные к материальным затратам | |
| 2.1 Земельный налог (Пземл.) | Ставка земельного налога (Сз.н.) на земли населенных пунктов для действующих объектов по областным центрам РБ составляет 568 тыс. руб. за гектар. , где Sз – площадь застройки территории, м2 Sз. = 2,2 Sу., Sу. – общая площадь участка (см. раздел 2.8). Пземл =  |
| 2.2 Налог за пользование природными ресурсами | Ставка налога за воду (Сн.в.), отпущенную для хозяйственно-бытовых нужд работников предприятия, составляет 3 % где Зв. – затраты на воду, расходуемую на хозяйственные и бытовые нужды. Нприр. =  |
Продолжение таблицы 17
| 2.3 Итого: налоги и неналоговые платежи, приравненные к материальным затратам (Пприр.) |  Пприр. =  |
| 3. Расходы на оплату труда | |
| 3 Расходы на оплату труда (Рот) |  (См. таблицу 3.3.2, гр. 3) |
| 4. Отчисления на социальные нужды | |
| 4.1 Отчисления в фонд социальной защиты населения | Ос.з. составляет 35% от Рот Ос.з. =  |
| 5. Амортизация | |
| 5.1 Амортизация производственного оборудования (Аоб.) |  , где Соб. – стоимость оборудования, руб. (см. таблицу 2.3.2, гр.11);  — норма амортизации оборудования, % (  ). Аоб. =  |
| 5.2 Амортизация транспортных средств (Атр) |  , где Стр. – стоимость транспортных средств, руб. (см. раздел 2.7);  — норма амортизации транспортных средств, % (  ). Атр. =  |
| 5.3 Амортизация здания (Азд.) |  , где Сзд. – стоимость здания, руб. (см. раздел 2.8);  — норма амортизации здания, % (  ). Азд. =  |
Продолжение таблицы 17
Date: 2022-07-24; view: 338; Нарушение авторских прав
§
В основе расчета отпускной цены лежит определение полных затрат на единицу продукции; прибыли, рассчитанной по нормативу рентабельности по отношению к себестоимости изделия; размер налога на добавленную стоимость и отчислений из выручки от реализации продукции.
При составлении плановой калькуляции на отдельные виды изделия стоимость основных материалов, заработная плата основных производственных рабочих определяется прямым путем исходя из норм расхода материалов, трудоемкости и сдельных расценок, приходящихся на единицу изделия по технологии данного предприятия. Косвенные расходы распределяются на отдельные виды продукции пропорционально принятому признаку.
В связи с тем, что в потоке изготавливается не одно, а два изделия, для упрощения расчета предлагается распределить величину полных затрат на отдельные детали с учетом удельного веса трудоемкости каждого изделия в общей их трудоемкости.
Прибыль, входящая в состав цены единицы продукции, определяется по нормативу рентабельности по отношению к полной себестоимости изделия. Величина рентабельности может изменяться в различных пределах в зависимости от спроса на продукцию, договора с заказчиком, либо на основании законодательных актов (для монополистов; по продукции, цены на которую должны декларироваться). В нашем примере предлагается использовать рентабельность в размере 15%.
Налог на недвижимость рассчитывается в размере 1% от остаточной стоимости основных производственных фондов. Остаточная стоимость рассчитывается (Цост.i) раздельно по каждому виду основных фондов: зданиям, оборудованию, транспортным средствам, инвентарю.
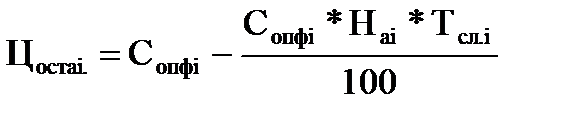 , (23)
где Сопфi – стоимость i-го вида основных производственных фондов;
Наi – норма амортизации i-го вида основных производственных фондов;
Тслi – срок службы в годах установки i-го вида основных фондов до текущего года. В нашем примере принимаем средний срок службы каждого вида основных фондов Тсл = 2 года.
Общая сумма остаточной стоимости основных производственных фондов по участку (  ) определится как сумма остаточной стоимости по всем видам основных фондов:
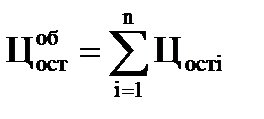 (24)
Тогда налог на недвижимость (Ннедв) составит:
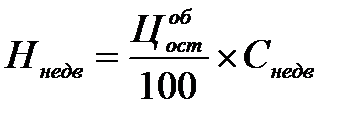 , (25)
где Снедв – ставка налога на недвижимость – 1%.
Расчет отпускной цены единицы продукции представлен в таблице 18.
Таблица 18 – Расчет отпускной цены предприятия единицы продукции
Продолжение таблицы 18
Продолжение таблицы 18
Расчет чистой прибыли и дохода участка будет представлен в таблице 19.
Таблица 19 – Расчет чистой прибыли и дохода участка
Продолжение таблицы 19
Date: 2022-07-24; view: 337; Нарушение авторских прав
§
В ходе выполнения курсовой работы был произведен расчет технико-экономических показателей работы производственного участка предприятия по изготовлению детали – Вилка 8А67-2025Б.
Производственная программа составляет 5000 шт. Средняя загрузка оборудования на участке по производству детали составляет 27 %. Потребное количество рабочих – 11 человек, при двухсменном режиме работы.
Для реализации проекта необходимо инвестиций в размере 841,74 млн. руб. Срок окупаемости данный составляет 8 лет.
Инвестиции будут направлены на пополнение основного и оборотного капитала. Стоимость производственных фондов участка составит 1000,74 млн.руб. (с учетом коэффициента загрузки – 270,20 млн. руб.), фондоотдача – 4,44 р/р.
Предложенная система организации работы производственного участка предприятия позволяет получить размер чистой прибыли в сумме 104794 тыс.руб.
Рентабельность продукции «Вилка 8А67-2025Б» — 11 %.
Важнейшими факторами повышения эффективности производства является:
· научно-технические – НТП, механизация и автоматизация производства; внедрение ресурсосберегающих, безотходных технологий; использование новых материалов и вторичных ресурсов и т.п.;
· организационно-экономические – снижение трудоемкости, устранение простоев, совершенствование управления и организации производства и труда; сокращение сроков ввода оборудования; сокращение транспортных расходов; соблюдение ГОСТов и системы качества продукции и т.п.;
· социально-психологические – материальная и моральная заинтересованность; профессионально-квалификационный уровень работников; обеспечение порядка и дисциплины труда на производстве; высокий уровень исполнения и ответственности за порученное дело и т.п.;
· внешнеэкономические – развитие внешней торговли; политика открытых дверей; свободные экономические зоны; организация совместных предприятий и т.п.
СПИСОК ЛИТЕРАТУРЫ
1. Бабук И.М., Гусаков Б.И. Методическое пособие по расчету экономической эффективности внедрения новых технологических процессов для студентов машиностроительных специальностей (дипломное проектирование). Мн., БГПА, 1993. – 35с.
2. Зайцев. Н. Л. Экономика промышленного предприятия: Учеб.пособие. — М.: 1996
3. Калинка А. А. Экономика предприятия. — Мн.: 1996.
4. Мурысёва, В.С. Технология машиностроения. Курсовое и дипломное проектирование: пособие / В.С Мурысёва. – Минск: Выш. шк., 2008
5. Экономика предприятия / В. Я. Хрипач, А. С. Головачев, И. В, Головачев и др.; Под ред. В. Я. Хрипача. — Мн.: 1999.
6. Экономика предприятия / Под ред. проф. О. И. Волкова. — Мн.: 1997.
7. Экономика предприятия / Под общ.ред. А. И. Руденко. — Мн.: 1995.
8. Экономика, организация и управление производством в условиях рыночных отношений: в 4 ч.: Ч. 1: Организационная и производственная структура отрасли, предприятия: Учеб. пособие / Под ред. Я. А. Александровича. — Мн.: 1992.
9. Экономика, организация и управление производством в условиях рыночных отношений: в 4 ч.: Ч. 2 Производственные ресурсы предприятия: Учеб. пособие / Под ред. Я. А. Александровича. — Мн.: 1992.
Date: 2022-07-24; view: 398; Нарушение авторских прав
Составление плана ремонта оборудования
Техническое обслуживание оборудования на ремонтных заводах осуществляется в соответствии с заранее составленными графиками и планами. Для каждой единицы оборудования предусматриваются различные виды мероприятий: осмотры и проверки на прочность; малый, средний и капитальный ремонты.
План ремонта оборудования составляется на год. Исходными данными для составления плана ремонта каждой единицы оборудования являются дата и вид предыдущего ремонта, длительность межремонтного периода, нормативы трудозатрат на ремонт, показатели групп ремонте-сложности оборудования и предстоящей характер использования оборудования.
Все необходимые сведения для составления плана ремонта оборудования берутся из книги «Единая система планово-предупредительного ремонта и эксплуатации технологического оборудования предприятий». График ремонта оборудования обязательно согласовывается с графиком его загрузки.
Планирование ремонтов выполняется в следующей последовательности:
1. Для каждого типа оборудования подбирается структура ремонтного цикла.
Под структурой ремонтного цикла понимается количество и последовательность чередования ремонтов и осмотров в течение ремонтного цикла.
Ремонтным циклом называется период работы оборудования между капитальными ремонтами. Межремонтный период — это время между двумя очередными ремонтами. Межосмотровой период — время между очередными ремонтом и осмотром или между очередными осмотрами (если между ними нет ремонта).
Если обозначить О — осмотр, М — малый ремонт, С — средний ремонт, К — капитальный ремонт, то для легких и средних станков может быть принята следующая структура ремонтного цикла:
2. Определяется длительность ремонтного цикла каждого станка по формуле

,(40)
где — рекомендуемая продолжительность межремонтного цикла, ч., без учета особенностей работы станков (для станков в возрасте до 10 лет принимается 24000 ч, 10…20 лет — 23000 ч);
— коэффициент, учитывающий тип производства (для массового и крупносерийного 1; для серийного 1,3; для мелкосерийного и единичного 1,5);
— коэффициент, учитывающий вид обрабатываемого материала для конструкционной стали 1; для алюминиевых сплавов 0,75; для чугуна и бронзы 0,8);
— коэффициент, учитывающий особенности весовой характеристики станков (для легких и средних станков принимается 1,35; для особо тяжелых и уникальных 1,7);

— коэффициент, учитывающий условия эксплуатации оборудования (в нормальных условиях механического цеха для станков с нормальной точностью 1,1; для станков с повышенной точностью 1,2).

(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);


(ч.).
3. Определяется фактическое время работы каждого станка в течение планируемого периода
3.

,(41)

(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);


(ч.).
4. Руководствуясь данными учета за прошедший плановый период, для каждой единицы оборудования выявляется, когда и какой вид ремонта и осмотра был выполнен до начала планируемого периода. В курсовой работе назначается условно.
5. В соответствии со структурой ремонтного цикла для каждой единицы оборудования устанавливается вид очередного обслуживания и ремонта, а также сроки их выполнения.
Величины межремонтного и межосмотрового периодов рассчитываются в часах и месяцах. В курсовой работе достаточно расчета в месяцах, который необходим для установления срока выполнения очередного ремонта и осмотра.
Межремонтный период для каждого станка определяется по следующей формуле

,(42)
где, — соответственно количество средних и малых ремонтов в ремонтном цикле.

(мес.);
(мес.);
(мес.);
(мес.);
(мес.);
(мес.);
(мес.);


(мес.).
Межосмотровой период для каждого станка определяется по формуле

,(43)
где — количество осмотров в ремонтном цикле.

(мес.);
(мес.);
(мес.);
(мес.);
(мес.);
(мес.);
(мес.);


(мес.).
6. Устанавливается объем предстоящих ремонтных работ (слесарных, станочных и прочих) и длительность простоя оборудования в ремонте.
Трудоемкость отдельных работ определяется по формуле

,(44)
Где раб. — вид ремонтных работ (сл. — слесарные, ст. — станочные, пр. — прочие);
обс. — вид обслуживания (О — осмотр; М, С, К — соответственно малый, средний и капитальный ремонты); — категория ремонтной сложности данного станка;

— трудоемкость (нормативы времени) отдельных работ на одну ремонтную единицу.
Токарный 1К62:

(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.).
Фрезерный 6Н82:
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);
(ч.);


(ч.).
7. Составляется график планово-предупредительных ремонтов на год (табл. 16).
Следует стремиться к распределению ремонтов и осмотров в течение планового периода (года) таким образом, чтобы загрузка ремонтной службы была равномерной.
Таблица 16 — График планово-предупредительных ремонтов оборудования
Наименование и марка оборудования | Токарный станок 1К62 | Фрезерный станок 6Н82 | |||
Обрабатываемый материал | Ст 45 | Ст 45 | |||
Категория ремонтной сложности оборудования | 19 | 23 | |||
Последний ремонт | Вид | О | С | О | С |
Дата | 19.01.04 | 12.06.03 | 9.02.04 | 26.10.03 | |
Вид и месяц выполнения следующего ремонта (осмотра) и его общая трудоёмкость | 1 | 16,15 | — | — | — |
2 | — | — | 19,55 | — | |
6 | — | 446,5 | — | — | |
7 | — | — | — | 540,5 | |
Трудоёмкость отдельных работ, ч. | Слесарных | 0,75 | 16 | 0,75 | 16 |
Станочных | 0,1 | 7,0 | 0,1 | 7,0 | |
Прочих | — | 0,5 | — | 0,5 | |
Простои в станко-сутках | 0,05 | 0,33 | 0,05 | 0,33 |


 Загрузка...